Dziś podsumowuję pierwszy miesiąc naszego edukacyjnego cyklu „Małe pieniądze, wielkie lekcje”, czyli kieszonkowe w praktyce. Sprawdź jak radzi sobie córka z zarządzaniem pierwszymi własnymi pieniędzmi, o czym rozmawialiśmy, co mnie zaskoczyło i czego nauczył nas 1. miesiąc. Startujemy!
Czym są „Małe pieniądze, wielkie lekcje”?
Na początek, szczególnie jeśli jesteś tu po raz pierwszy, warto przypomnieć, czym jest projekt „Małe pieniądze, wielkie lekcje”, Najkrócej mówiąc, to kieszonkowe w praktyce. W ramach tej serii pokazuję, jak naprawdę wygląda nauka zarządzania pieniędzmi przez dziecko, ucząc się tego wspólnie z moją niespełna 7-letnią córką. Bez lukrowania i udawania, że wszystko działa od razu i zawsze.
Zapraszam Cię do przeczytania pierwszego wpisu, w którym wszystko wyjaśniam:
Jakie zasady kieszonkowego przyjęliśmy?
Córka w tym roku pierwszy raz poszła do szkoły, więc na start przyjęliśmy bardzo proste zasady. Będą się one oczywiście zmieniać wraz z wiekiem córki, ale na początek naszego projektu Małe pieniądze, wielkie lekcje zaczynamy od pięciu punktów:
- Wypłata: tygodniowa
- Kwota: 20 zł, wyłącznie gotówka
- Brak dopłat
- Nieocenianie wydatków
- Premia za oszczędności
Jeśli chcesz sprawdzić, jak dostosować wysokość kieszonkowego do wieku swojego dziecka, to polecam poniższy wpis, który może być dla Ciebie kierunkowym wsparciem:
#02 Małe pieniądze, wielkie lekcje – ile kieszonkowego dla dziecka?
Jak 7-latka zareagowała na pierwsze kieszonkowe?
Krótkie przypomnienie mamy za sobą, więc czas przejść do kwestii bieżących. Jaka była pierwsza reakcja córki na kieszonkowe? Początkowo była lekko zdezorientowana. Nie zabrakło pytań w stylu: „ale po co mi pieniądze?” Porozmawialiśmy więc najpierw o powodach, a później o zasadach. Bardzo otwarcie i szczerze. Wyjaśniłem córce, że chcę uczyć ją zarządzania własnymi pieniędzmi, a nie da się tego zrobić lepiej, niż poprzez praktykę. Żeby nauczyła się wydawania i oszczędzania oraz by miała możliwość kupić sobie coś, gdy będzie miała taką chęć albo potrzebę, np. po szkole lub na weekendowej wycieczce.
Ostateczna reakcja była więc bardzo pozytywna i ucieszyła się z perspektywy posiadania własnych pieniędzy.
Pomagamy, oszczędzamy i wydajemy – metoda trzech słoików
Córka miała już styczność z pieniędzmi m.in. przy okazji wspólnych wycieczek. Już jakiś czas temu zaproponowałem jej dzielenie pieniędzy na trzy słoiki:
- Pomaganie
- Oszczędzanie
- Wydawanie
W jednym zbiera pieniądze na pomaganie innym, w drugim oszczędza na swoje większe marzenia wydatki, a w trzecim, którym jest aktualnie portfel z Myszką Miki, trzyma pieniądze na bieżące wydatki.
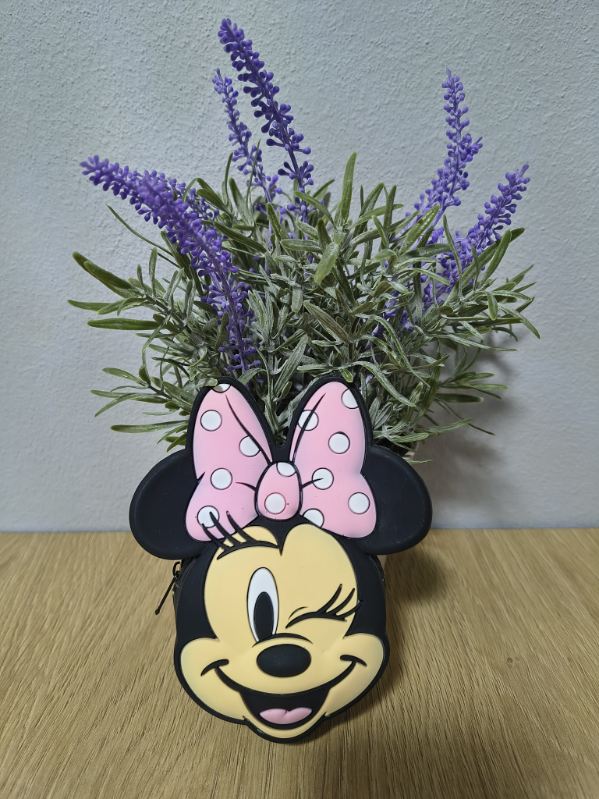
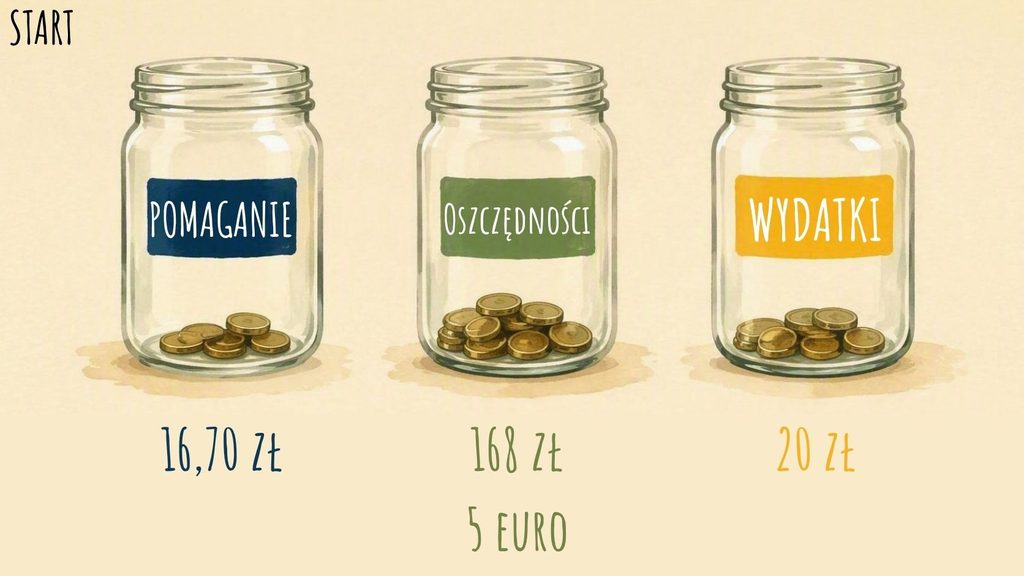
Rozpoczęliśmy więc od wspólnego przeliczenia pieniędzy, które już ma. Była to super okazja do praktykowania nauki dodawania. Widać też było gołym okiem dumę w jej oczach – pieniądze kojarzą się bowiem dziecku z odpowiedzialnością, bo przecież zarządzają nimi dorośli. Skoro więc teraz ma swoje własne pieniądze, to automatycznie „rośnie” we własnych oczach.
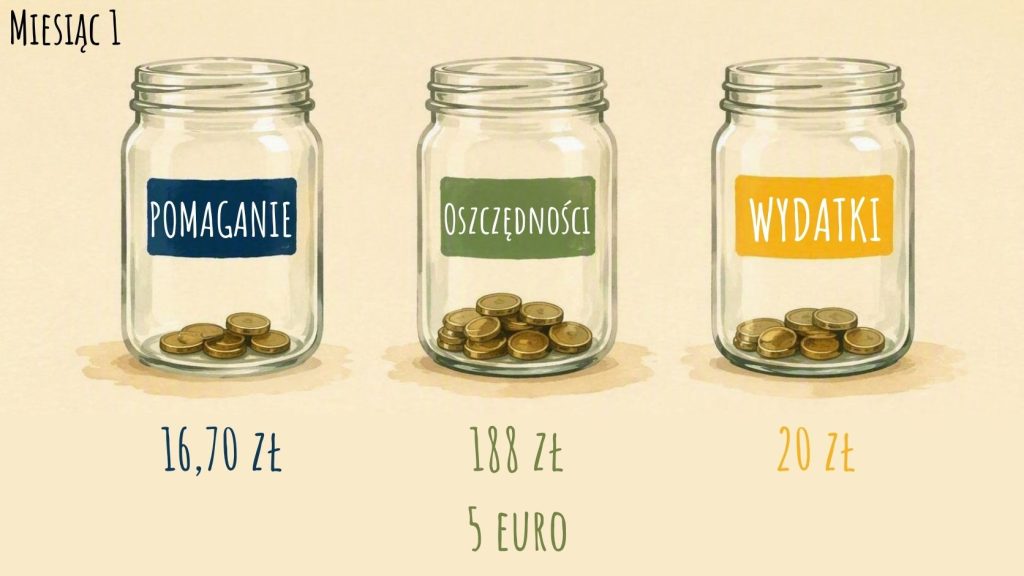
Wyniki naszych początkowych obliczeń przedstawiam poniżej. Pierwsza ważna decyzja córki dotyczyła tego, co chce zrobić ze swoim pierwszym kieszonkowym. Po chwili wahania zdecydowała się całe 20 zł zachować w portfelu na bieżące wydatki.
Na co córka wydała pierwsze kieszonkowe?
Nie trzeba było długo czekać na pierwsze wydatki. Przypomnę w tym miejscu, że bardzo ważną zasadą jest nieocenianie wydatków dziecka. Jeśli tylko nie jest on sprzeczny z domowymi zasadami, to dziecko powinno mieć wybór i możliwość podejmowania samodzielnych decyzji. Pisałem o tym we wpisie otwierającym serię:
Jest różnica w zdaniu „Ja bym dla siebie tego nie kupił, ale rozumiem, że bardzo tego chciałaś”, a stwierdzeniem „ehh, znowu wydałaś pieniądze na głupoty”. Coś, co dla mnie nie ma znaczenia, dla niej może być w tym momencie bardzo istotne i chcę to uszanować.
Wykorzystuję więc każdą nadarzającą się okazję, żeby o tych wydatkach z nią podyskutować. Pomaga mi to w zrozumieniu sposobu jej myślenia w danej chwili i daje bezcenne wskazówki na przyszłość.
Pierwsze pieniądze córka wydała na szkolną zbiórkę wspierającą schronisko dla zwierząt. Przeznaczyła na to 5 złotych. Ważne jest, by dając kieszonkowe dbać o drobniejsze nominały, a nie dawać całych 20 zł. Jeden banknot ogranicza swobodę dziecka w wydawaniu pieniędzy, bo (nawet chwilowo) musi oddać wszystko, co ma. Z jednej strony to dobrze, ale ten projekt jest o zarządzaniu pieniędzmi, czyli przede wszystkim o ich rozsądnym wydawaniu, a nie chomikowaniu. Ma on uczyć odpowiedzialnego wydawania, a nie potęgować strachu przed wydawaniem.
Tu popełniliśmy pierwszy błąd: o ile na start zadbaliśmy o rozbicie 20 zł na mniejsze nominały, o tyle w kolejnych tygodniach nie byliśmy na to przygotowani. Muszę koniecznie o tym pamiętać. Sam przekonasz się za chwilę, dlaczego.
PS Co ciekawe, zbiórka na schronisko była powtarzana kilkukrotnie w ciągu pierwszego miesiąca, i córka szybko postanowiła, że będzie dawać na nią pieniądze raz w miesiącu, bo „przecież nie chcę wydać od razu wszystkiego”.
Słodycze i zakupy za 400 tysięcy
Staraliśmy się, by pierwszy miesiąc funkcjonowania kieszonkowego był możliwie jak najmniej zdominowany przez temat pieniędzy. Dlaczego? Otrzymanie własnych pieniędzy pobudza naturalnie dziecięcą ciekawość, ale nie chcę, żeby pieniądze zyskały dla niej nadmierne znaczenie. Jakkolwiek na to nie patrzeć: mają stać się czymś zwykłym, naturalnym. Narzędziem, a nie celem.
Nie brakowało oczywiście zabawnych rozmów, z których wyciągam kilka ciekawych wniosków. Kiedy zapytałem czy zastanawiała się, na co chce przeznaczyć swoje oszczędności, odpowiedziała rozczulająco:
„Na wyjazd na narty. Ale chyba nie dam rady, bo musiałabym mieć ze 400 tysięcy pieniędzy.”
Brak umiejętności rozumienia dużych cyfr to w tym wieku normalna sprawa. Fajnie jest obserwować, w jaki sposób dziecko myśli o pieniądzach. Zamierzam wykorzystywać tę wiedzę w przyszłości, rozmawiając o kosztach np. obiadu w restauracji, wakacyjnego wyjazdu, zakupu samochodu czy mieszkania. Powinno to w dość plastyczny sposób pokazywać jej różnice między setkami, tysiącami, a dziesiątkami i setkami tysięcy złotych.
Naturalnie dość szybko pojawił się temat zakupu słodyczy. Gwiazdki w oczach i uśmiech od ucha do ucha pojawiły się na samą myśl, że może swoje kieszonkowe wydać również na coś słodkiego. Bo może – ważne jest oczywiście, kiedy będzie mogła je zjeść, ale nie zakazujemy kupowania przekąsek.
Jednym z kolejnych wydatków były więc ciasteczka, ale znalazło się też miejsce na to, by pójść na lody po zajęciach w szkole i zapłacić zarówno za siebie, jak i za mamę.
Dlaczego 5 euro to mniej niż 20 zł?
Drugi tydzień kieszonkowego zakończył się brakiem jakichkolwiek wydatków, co łączę bezpośrednio z tym, że otrzymała banknot 20-złotowy, zamiast drobniejszych nominałów. Jak wspomniałem wcześniej – musimy być na to przygotowani, co wcale nie będzie takie łatwe w dobie płacenia za wszystko kartą.
Z racji zbliżającego się zagranicznego wyjazdu podyskutowaliśmy też o różnicy między euro a złotówkami. Córka miała już możliwość wydawania europejskiej waluty w ramach kieszonkowego, które otrzymywała na wakacjach, jednak nie do końca rozumiała mechanizm wartości 1 euro w odniesieniu do złotówki.
– Jak pojedziemy do Grecji to dostanę 20 złotych greckich? – zapytała pewnego dnia.
Zaczęliśmy więc rozmawiać o euro oraz wymienianiu złotówek na inną walutę. Wzięliśmy do ręki kalkulator, podzieliliśmy 20 przez 4,35 i… no cóż, zdecydowanie nie spodobała jej się perspektywa tego, że za swoje 20 złotych dostanie mniej niż 5 euro. Dopiero rozmowa o tym, że wartość tych pieniędzy jest bardzo podobna bez względu na walutę nieco ją uspokoiła.
System kaucyjny i pierwsza lekcja przedsiębiorczości
– Tato, bardzo marzę o takich gumach do żucia. Możemy je kupić? – zapytała pewnego dnia po szkole córka.
– No pewnie, zabierz swoje pieniądze z plecaka i sama będziesz mogła je kupić – odpowiedziałem, wybierając się z nią właśnie do sklepu.
– Ale Ty zapłacisz – roześmiała się, składając mi tę niezwykle intratną propozycję.
– To Ty chcesz gumy, masz swoje kieszonkowe, więc możesz sama za nie zapłacić – odbiłem piłeczkę na drugą stronę. Mina od razu jej zrzedła.
– Nie chcę wydawać swoich pieniędzy – powiedziała lekko zasmucona.
– Tak to właśnie działa: jeśli chcesz sobie coś kupić, musisz za to zapłacić. Oddajesz pieniądze, ale dostajesz w zamian coś, co bardzo chciałaś – wyjaśniłem, zachęcając ją później do zakupu. Nadal nie była jednak przekonana do otwierania swojego portfela.
I wtedy z pomocą, zupełnie przypadkiem, przyszedł nam… system kaucyjny. Samodzielne powrzucanie butelek do automatu przed sklepem zaowocowało bowiem kuponem na 5 zł i możliwością zakupu gum do żucia bez konieczności wydawania pieniędzy ze swojego portfela. Cała jej roześmiana buzia mówiła: przechytrzyłam system! Radość przy kasie była kapitalna. Podobnie zresztą jak jej przedsiębiorczy pomysł chwilę po wyjściu ze sklepu:
– Tato, a możesz następnym razem też poczekać na mnie z oddawaniem butelek? – zapytała.
– No w sumie mogę. A dlaczego? – przekomarzałem się, czując oczywiście, skąd to pytanie.
– … No bo ja lubię je wkładać do tej maszyny – odpowiedziała.
– Ok, to Ty będziesz wkładać, ale kupon będzie mój – zaproponowałem.
– Nieee – roześmiała się – Ja odbiorę karteczkę i wydam na co chcę – podsumowała zadowolona z siebie.
Czy łatwo dziecku wydaje się własne pieniądze?
Zadałem jej to pytanie po kilku tygodniach kieszonkowego. Byłem ciekaw jej przemyśleń i odczuć. Zastanawiało mnie, czy radość z kupionej rzeczy jest dla niej większa niż dyskomfort związany z oddaniem swoich pieniędzy.
Najlepiej rozmowę na ten temat spuentowałoby stwierdzenie, że „to zależy”. Córka nie ma jak na razie żadnego problemu z wydaniem pieniędzy na wspólne przyjemności (np. wspólne lody), ale już kupienie sobie czegoś, na co ma ochotę, nie przychodzi jej automatycznie. Rozważa taki zakup i najczęściej wygrywa wersja oszczędnościowa. Jak mówi: „nie chcę wydać wszystkich swoich pieniędzy i być jak Pan Rozrzutnicki”.
Muszę w tym miejscu przyznać, że kapitalną robotę zrobiło czytanie w przeszłości książki Sylwii Wojciechowskiej, „Julek i dziura w budżecie”. Jest tam bowiem pewien uroczy sąsiad, wspomniany już wyżej Pan Rozrzutnicki, który dość frywolnie podchodzi do wydawania swoich pieniędzy, żyjąc ponad stan i kupując mnóstwo rzeczy, które szybko okazują się zbędne. Bardzo polecam.
Małe pieniądze, wielkie lekcje – 6 wniosków po pierwszym miesiącu
Pierwszy miesiąc kieszonkowego zdominowany został przez ciekawość. Podzielę się więc teraz kilkoma wnioskami i obserwacjami, które zabieram dla siebie. Może Tobie również się przydadzą:
1. Nie każdy moment jest dobry, żeby rozmawiać z dzieckiem o pieniądzach.
Musisz wyczuć, kiedy pojawia się zainteresowanie tematem i wtedy rozpocząć dyskusję. Niebagatelne znaczenie ma też… poziom energii u malucha. Poranne niewyspanie czy popołudniowe zmęczenie szkołą nie są czynnikami sprzyjającymi takim rozmowom. Lepiej wtedy włączyć muzykę i zwyczajnie odpuścić jakiekolwiek poważniejsze tematy. Okazje do rozmowy przyjdą same, bo dziecięca ciekawość tego, co do tej pory zarezerwowane było dla dorosłych, jest naprawdę duża.
2. Respekt przed posiadanymi pieniędzmi.
Wyczuwalny i widoczny zarówno przy otrzymywaniu kieszonkowego, jak i płaceniu za cokolwiek. Pojawiły się bardzo normalne mechanizmy towarzyszące wydawaniu, czyli – w rozumieniu dziecka – oddawaniu czegoś, co jest jego. Zdecydowanie więcej radości pojawiło się z „darmowych” gum do żucia, niż z perspektywy zapłacenia za nie z własnych pieniędzy. Podejmowanie decyzji związanych z wydawaniem jeszcze przez jakiś czas będzie przychodziło jej z trudnością, ale będę ją w tym wspierał i zachęcał do działania.
3. Duma z posiadania kieszonkowego
Nie do ukrycia. Ma swoje własne pieniądze – jak dorośli – i może decydować, co z nimi zrobić – jak dorośli.
4. Nadmiar spowodował dyskomfort
Gdy po niewydaniu kieszonkowego w drugim tygodniu otrzymała kolejne i w portfelu było już 40 złotych, poczuła się niekomfortowo. Sama uznała, że nie chce mieć tylu pieniędzy w portfelu, żeby ich nie zgubić. Zapytałem jej więc, co możemy zrobić, żeby nie miała takiej kwoty przy sobie i sama zaproponowała włożenie 20 złotych do sówki skarbonki.
5. Pamiętaj o drobnych nominałach
Dużo łatwiej dziecku operować kieszonkowym, gdy ma je rozbite na drobne nominały. Nie ma dyskusji – trzeba o tym pamiętać i być co tydzień przygotowanym.
6. Świetna okazja do nauki liczenia
Przeliczanie pieniędzy to kapitalna okazja do zabawy i nauki liczenia. Zarówno w sklepie, jak i w domu, więc wykorzystuję do tego każdą nadarzającą się okazję. Przeliczanie walut na kalkulatorze również było świetną zabawą. Pozwalam dziecku na samodzielne odkrywanie – zajmuje to nieco więcej czasu, niż gdybym zrobił to sam, ale daje nieocenione efekty dla córki.
Podsumowanie
Pierwszy miesiąc za nami. Był obfity w wiele ciekawych rozmów i zabawnych sytuacji, z których wyciągam kilka ważnych dla mnie wniosków. A jeśli chodzi o pieniądze, to kończy się przeznaczeniem 5 złotych na pomoc schronisku, dołożeniem 20 złotych do słoika z oszczędnościami i pozostawieniem kolejnych 20 złotych na bieżące wydatki.
Seria „Małe pieniądze, wielkie lekcje” ma służyć nam do nauki mechanizmów, zdrowych nawyków i lepszego rozumienia sposobu myślenia córki o pieniądzach. Nie będę tu więc analizował każdego paragonu, bo zupełnie nie o to w tym chodzi. Chcę opisywać przydarzające nam się sytuacje i wyciągać z nich naukę – dla siebie i dla córki. Najciekawsze wątki będę rozwijał w oddzielnych wpisach mając nadzieję, że całość będzie użyteczna również dla Ciebie.
Tata Inwestor
***
JEŚLI TEMAT KIESZONKOWEGO JEST DLA CIEBIE WAŻNY, TO KONIECZNIE PRZECZYTAJ:
#01 Małe pieniądze, wielkie lekcje – kieszonkowe w praktyce, od czego zaczynamy?
#02 Małe pieniądze, wielkie lekcje – ile kieszonkowego dla dziecka?
Jak rozmawiać z dziećmi o pieniądzach?
Jak budować zdrowe nawyki finansowe u najmłodszych?


