Mijają kolejne lata od „afery OFE”, a nadal nie obalono mitów, jakie wokół niej narosły. A nic nie wpłynęło mocniej na brak zaufania w społeczeństwie do oszczędzania i inwestowania, jak właśnie OFE. Czym tak naprawdę były OFE i po co je wprowadzono? Dlaczego w 2014 roku zdecydowano się na reformę i jakie były jej skutki? I wreszcie: czy ukradli nam pieniądze z OFE i co się dzieje z nimi dzisiaj? Czas obalić mity i wszystko w przystępny sposób wyjaśnić. Serdecznie zapraszam.
Wprowadzenie
To będzie bez wątpienia mój najważniejszy wpis edukacyjny na blogu. Długi, ale niezwykle ważny. Trauma społeczna po OFE jest bowiem horrendalna i skutkuje niezdrową wręcz awersją do systemu emerytalnego w Polsce. Brak zaufania społecznego wywołany nieudolnością ówczesnych polityków powoduje, że cierpią na tym bardzo dobre rozwiązania, jak IKE, IKZE, PPE, PPK czy OIPE. I za chwilę ucierpi na tym też zapewne program OKI.
Wyjątkowo – ze względu na wagę wpisu i skomplikowanie tematu, o którym można by stworzyć niejedną pracę dyplomową – już na początku napiszę, co w nim znajdziesz:
Z TEGO WPISU DOWIESZ SIĘ:
– Gdzie jesteśmy dziś z programami emerytalnymi?
– Czym miało być OFE i po co je wprowadzano?
– Jakie największe błędy moim zdaniem popełniono?
– Na czym polegały reformy z 2011 i 2014 roku?
– Dlaczego powstało subkonto w ZUS i czym ono jest?
– Czy ukradziono nam pieniądze z OFE?
– Czym OFE są dzisiaj i co je czeka?
Nie poruszam wyników OFE na przestrzeni lat (choć co nieco o tym wspominam). Nie wchodzę też w techniczne aspekty, żeby całość była łatwiejsza do zrozumienia. Celowo pomijam pewne elementy lub upraszczam inne, które nie wpływają na meritum wpisu, a tylko utrudniłyby Ci jego zrozumienie.
I najważniejsze – możesz być zwolennikiem lub przeciwnikiem emerytur, mieć dowolne poglądy i zdanie na temat OFE. Przeczytaj jednak uważnie poniższy wpis. Jestem pewny, że dowiesz się z niego kilku nowych rzeczy, które będą dla Ciebie wartościowe.
Gdzie jesteśmy dziś z programami emerytalnymi?
W opublikowanej na moim blogu rozmowie Marta Damm-Świerkocka z PFR Portal PPK mówiła wprost(1):
Nawet twórcy ustawy nie przypuszczali, jak wielką traumą społeczną jest OFE i jak ciężko będzie wypracować zaufanie do nowego rozwiązania systemowego.
I długo można by wymieniać argumenty potwierdzające to stwierdzenie, ale doszedłem do wniosku, że najlepiej przemówią liczby. Na początek podam informacje na temat tego, ile osób korzysta z IKE, IKZE oraz PPK i odniosę ją do liczby osób uprawnionych do korzystania z tych programów.
JEŚLI NIE WIESZ CZYM SĄ PROGRAMY IKE, IKZE oraz PPK, TO KONIECZNIE PRZECZYTAJ TEN WPIS.
Ile osób korzysta z IKE, IKZE oraz PPK?
Tu mamy pierwsze uderzenie, bo choć od kilku lat znacząco rośnie popularność IKE oraz IKZE – zwłaszcza w social mediach i w przestrzeniach miejskich dzięki reklamom wielu firm prowadzących rachunki maklerskie – to procent Polaków uczestniczących w tych programach jest na bardzo niskim – żeby nie powiedzieć „przerażająco niskim” – poziomie.
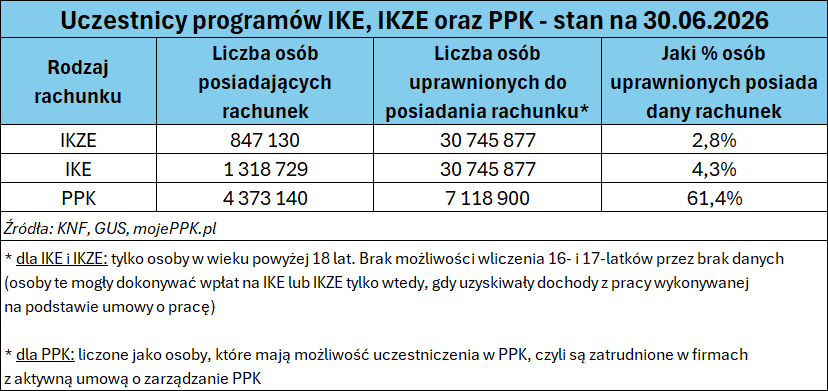
Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE), które istnieje w Polsce już 14 lat (od 01.01.2012 roku), posiada zaledwie 2,8% uprawnionych(2), a w ramach Indywidualnego Konta Emerytalnego (IKE), które jest dostępne jeszcze dłużej, bo od ponad 22 lat (od 01.09.2004 roku), inwestuje tylko 4,3% uprawnionych(3).
A prawda jest taka, że te wartości byłyby najprawdopodobniej jeszcze niższe, gdybym mógł wliczyć osoby w wieku 16. i 17. lat, które również mogą korzystać z IKE i IKZE, jeśli osiągały dochód z tytułu umowy o pracę. GUS raportuje, że w Polsce mieliśmy na 30.06.2026 roku łącznie 857 669 osób w tym wieku, jednak ze względu na brak danych o dochodach tej grupy wiekowej musiałem ich w poniższej tabeli pominąć.
Zdecydowanie lepiej sytuacja ma się z Pracowniczymi Planami Kapitałowymi (PPK), które na koniec czerwca 2026 przekroczyły 61,4% partycypacji, ale musimy wziąć pod uwagę fakt, że niestety nie każdy może z tego programu korzystać i biorę tu pod uwagę wyłącznie osoby, które są zatrudnione w firmach z aktywną umową o zarządzanie PPK. Stąd liczba uprawnionych w przypadku PPK znacząco różni się od IKE oraz IKZE.
Jeśli nie przemawiają do Ciebie dane tabelaryczne, to przedstawiam je też poniżej na grafice. Kolorowa część koła reprezentuje uczestników danego programu. Szara część pokazuje natomiast uprawnionych, którzy w nich nie uczestniczą:

Podsumowując: totalny brak zaufania do polskiego systemu finansowego powoduje, że Polacy nie oszczędzają i nie inwestują w ramach dodatkowych programów emerytalnych nawet pomimo tego, że są one wybitnie korzystne.
Młodzi nie korzystają z programów emerytalnych
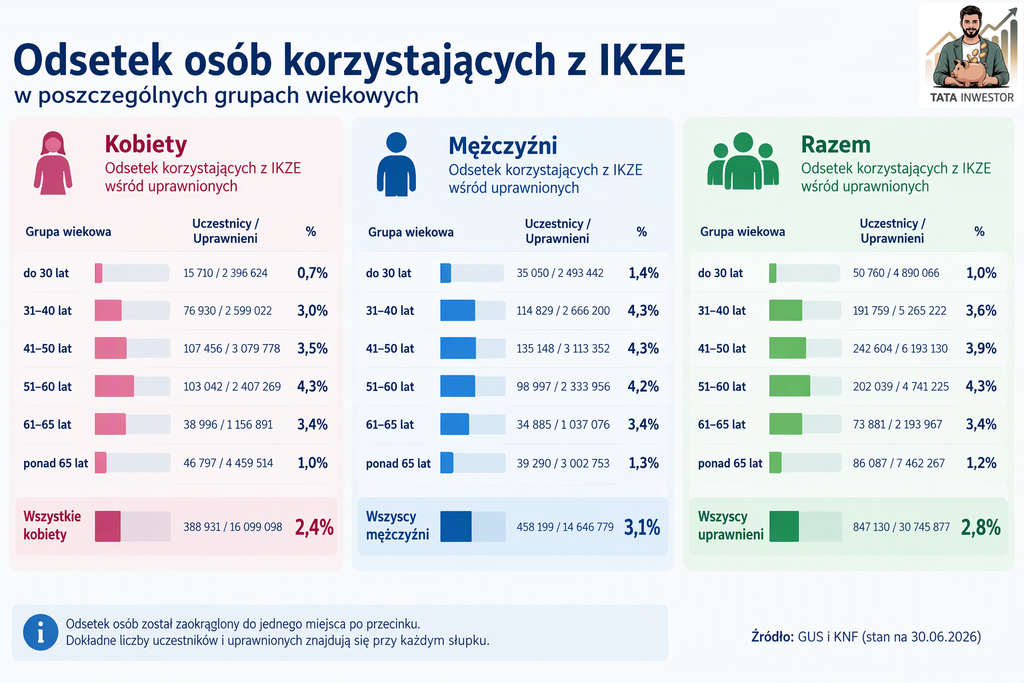
Wpływ afery z OFE na zaufanie Polaków do państwa jeszcze lepiej pokazuje rozkład osób posiadających rachunki IKE oraz IKZE w poszczególnych grupach wiekowych. Wyraźnie widać na nim, że wśród najmłodszych (grupa do 30 lat) mamy najmniejszy odsetek osób korzystających z tych kont.
Swoją drogą – graficzne przedstawienie ilu Polaków w poszczególnych grupach wiekowych korzysta z IKE oraz IKZE najdobitniej pokazuje, jak niewielka jest to skala. Zaledwie 3,4% osób uprawnionych do posiadania IKE w wieku do 30 lat korzysta z tego rozwiązania. Niestety, co również trzeba podkreślić, zdecydowanie mniej kobiet w grupach poniżej 50 roku życia posiada konto IKE:

Jeszcze gorzej sytuacja ma się z IKZE, gdzie wśród najmłodszych obywateli do 30 lat zaledwie 1% uprawnionych posiada to konto. Warto zwrócić uwagę, że podobnie jak w przypadku IKE, słabiej wygląda odsetek kobiet, niż mężczyzn:
Zdecydowanie lepiej rozkład wiekowy wygląda przy Pracowniczych Planach Kapitałowych – tu najmłodsza grupa do 34 lat stanowi 33% wszystkich uczestników PPK (1,45 mln z 4,37 mln). Możemy więc powiedzieć, że aż 20% młodych osób uprawnionych do uczestnictwa w PPK ma swój rachunek w tym programie (1,45 mln z 7,12 mln):(4)
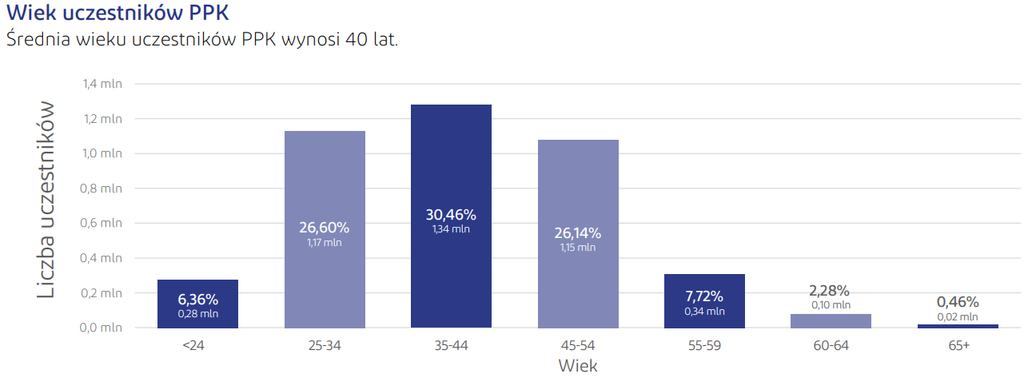
Musimy jednak pamiętać o innej grupie porównawczej (do 34 lat przy PPK vs 30 lat dla IKE i IKZE) oraz zdecydowanie innym charakterze tego programu. O ile na rachunkach IKE oraz IKZE inwestujemy sami (a do tego już w nazwie mamy przerażające słowo „emerytalne”…), o tyle w ramach PPK nasze środki odkładane są automatycznie jeszcze przed otrzymaniem przez nas wynagrodzenia na konto i inwestowane zgodnie z przyjętą strategią Funduszy Zdefiniowanej Daty. I nadal są oczywiście w pełni prywatne, podobnie jak w IKE i IKZE, o czym zawsze należy pamiętać.
SPRAWDŹ, JAK INWESTOWANE SĄ TWOJE PIENIĄDZE W PPK, CZYLI CZYM SĄ FUNDUSZE ZDEFINIOWANEJ DATY
Stopa zastąpienia na emeryturze
Stopa zastąpienia na emeryturze dla dzisiejszych 20-40 latków będzie oscylowała wokół 25% ich ostatniej pensji. Mówiąc wprost – oznacza to, że będziemy zmuszeni przeżyć na emeryturze za 1/4 swojej ostatniej pensji. Nie ma od tego ratunku, bo kryzysu demograficznego nie odwrócimy w ciągu 20, ani nawet 30 lat, choćbyśmy od jutra, jakimś cudem, drastycznie zwiększyli wśród obywateli zainteresowanie reprodukcją ludzkiego gatunku.
Nie ma więc korzystnej demografii i w przyszłości nie będzie wystarczająco dużo młodych ludzi pracujących na emerytów. Są za to korzystne programy emerytalne, ale nie ma społecznego zaufania, by w nich uczestniczyć. A liczby są bezlitosne – osoby, które powinny najmocniej dbać o swoje finansowe bezpieczeństwo i przygotowywać sobie dodatkowe źródła pieniędzy na emeryturę – nie są uczestnikami bardzo korzystnych finansowo (PPK) i podatkowo (IKE oraz IKZE) programów sprzyjających długoterminowemu oszczędzaniu i inwestowaniu. I ogromna w tym rola, a właściwie wina, reformy OFE z 2014 roku.
Tyle wstępu, który ukazuje dzisiejsze efekty błędów popełnionych przez rząd PO w 2014 roku. Tylko co tak naprawdę było błędem?
Czym miało być OFE?
OFE, czyli Otwarte Fundusze Emerytalne, powstały w 1999 roku tworząc II filar systemu emerytalnego w Polsce. „Sprzedawane” były Polakom jako część „kapitałowa”, która poprawi sytuację przyszłych emerytów, ponieważ środki gromadzone w OFE miały być pomnażane poprzez inwestowanie ich w akcje i obligacje. I filar miał stabilizować emerytury, a II filar – w postaci osiągających (albo obiecywanych) wyższe stopy zwrotu środków z OFE – miał budować dobrobyt polskich emerytów na stare lata.
I ten dobrobyt budował, tylko nie emerytów, a Powszechnych Towarzystw Emerytalnych, ale o tym za moment. Przed nami bowiem najważniejszy fragment.
OFE od samego początku było elementem podstawowej składki emerytalnej. W praktyce wprowadzenie OFE w 1999 roku spowodowało podział składki emerytalnej wynoszącej 19,52% na dwa filary: I filar jako składka do ZUS (12,22%), a II filar jako składka do OFE (7,30%), ale nadal była to składka emerytalna:
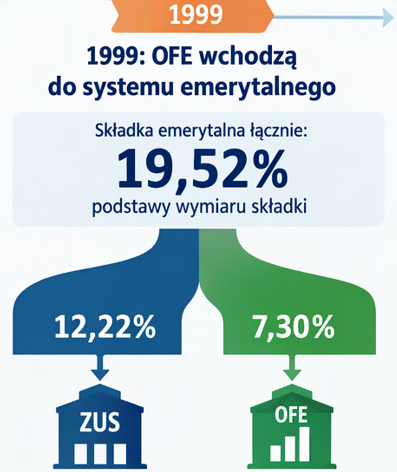
To niezwykle istotna kwestia, ponieważ oznacza, że od samego początku OFE nie były pieniędzmi prywatnymi, tylko były częścią systemu emerytalnego w ramach podstawowej, OBOWIĄZKOWEJ składki emerytalnej. Potwierdził to zresztą Trybunał Konstytucyjny w 2015 roku(5). Były natomiast, co bardzo ważne, dziedziczone po śmierci.
Karmienie tłustych kotów, czyli grzech nr 1
Wprowadzenie OFE oznaczało więc, że część naszej składki emerytalnej – dokładnie 7,30% – trafiała pod zarządzanie PTE (Powszechne Towarzystwa Emerytalne). I tu wrócimy na moment do budowania dobrobytu, o którym pisałem kilka akapitów wyżej. Dobrobytu PTE oczywiście, bo na pewno nie polskiego emeryta.
Ustawa o OFE z sierpnia 1997 roku(6) nie zawierała bowiem jednego istotnego szczegółu: nie miała limitu wysokości opłat dla PTE od pobieranych składek. W praktyce przekładało się to na astronomiczne wręcz opłaty za sam fakt przekazania składki na OFE, zanim środki w ogóle zostały gdziekolwiek zainwestowane. Nie wdając się w nadmierne szczegóły, w początkowych latach PTE potrafiły pobierać nawet 10% opłaty transakcyjnej od każdej przekazanej składki. Za samo przekazanie składki! Cytując Rafała Trzaskowskiego: „to się w pale nie mieści!”.
W poniższej tabeli przedstawiłem, jak na przestrzeni lat zmieniała się maksymalna opłata pobierana przez PTE od przekazywanych do OFE składek:

Tak to właśnie budowano przez lata „dobrobyt” polskiego emeryta, pobierając mu od każdej składki nawet 10% – nie bójmy się tego słowa – haraczu. Później łaskawie zmieniono ją na 7%, by po kilku latach zejść do nadal astronomicznych 3,5% i zatrzymać się w roku 2014 na 1,75% (wciąż niezdrowo wysokich jak na opłatę „za wejście”).
W latach 1999-2013 Powszechne Towarzystwa Emerytalne zarobiły więc nieprawdopodobne pieniądze nie tylko za opłatę składkową, ale również za zarządzanie samym OFE, co wyceniały na blisko 1% wartości aktywów. Co najzabawniejsze, ten 1% dotyczył również… polskich obligacji skarbowych, które stanowiły większą część inwestycji. Czyli PTE brały od nas procent za to, że pożyczały pieniądze z naszych składek państwu, kupując jego obligacje. I jak to nie nazwać haraczem?
Biorąc pod uwagę wysokość składek w latach 1999-2013 – około 195 mld złotych – mówimy więc o kwotach idących w bardzo grube miliardy złotych.
To był właśnie moim zdaniem największy grzech rządu Jerzego Buzka – zabezpieczenie zysków PTE kosztem polskiego emeryta, który oddawał ogromną część swojej składki zanim w ogóle zaczął inwestować.
Polityczne lokowanie aktywów, czyli grzech nr 2
Nie wkłada się wszystkich jaj do jednego koszyka – wie to każdy rozsądny inwestor, który chce odpowiedzialnie zarządzać swoimi pieniędzmi. OFE z założenia miały niestety jasny cel i nie był on spójny z jakimikolwiek odpowiedzialnymi zasadami dywersyfikacji: miały one przekierować rzekę pieniędzy na polski rynek kapitałowy – do polskich akcji i polskich obligacji. Początkowo tylko 5% środków mogło być inwestowane na rynkach zagranicznych, co bzdurnie tłumaczono ochroną kapitału przed ryzykiem walutowym.
Koncentracja na jednym kraju – do tego tak niewiele znaczącym w światowym koszyku akcji jak Polska – jest strategią strasznie ryzykowną. Polska w indeksach globalnych waży raptem 0,14%, a w ramach OFE inwestowano na naszym rynku aż 95% środków. Jeśli ktoś uznawał to za bezpieczne podejście w inwestowaniu długoterminowym, to szczerze gratuluję logiki. Ale że nie o logikę, a politykę tu chodziło, to nie mam najmniejszych wątpliwości. Żeby było jasne: jestem za wspieraniem naszej gospodarki, ale nie poprzez nadmierne ryzykowanie kapitałem ze składek emerytalnych i brak odpowiedniej dywersyfikacji w przypadku środków, za które mamy żyć w momencie, gdy sami nie będziemy już w stanie na siebie zarabiać.
Dlaczego powstało subkonto w ZUS?
W 2011 roku zmieniono po raz pierwszy mechanizm przeznaczania części obowiązkowej składki emerytalnej do OFE. W skrócie: mniej środków zaczęło trafiać do OFE (2,30% zamiast 7,30%), a pozostałe 5,00% księgowano na nowopowstałym subkoncie w ZUS:
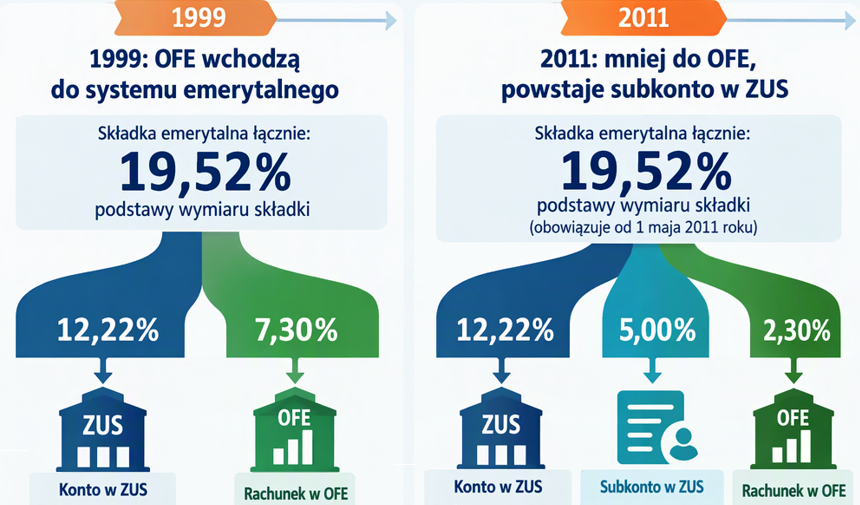
Po co to zrobiono? Teorii i marketingu dorabiano całe mnóstwo, ale najprościej rzecz ujmując: aby zmniejszyć zadłużenie kraju. Na subkoncie ZUS „księgowano” środki, a fizyczne pieniądze szły na wypłaty bieżących emerytur, dzięki czemu rząd mógł w mniejszym stopniu dotować ZUS. Środki na subkoncie w ZUS to tak naprawdę nie fizycznie zgromadzone pieniądze, a księgowe zobowiązanie państwa do tego, że w przyszłości wypłaci nam emerytury. Co jednak ważne, są rokrocznie waloryzowane, o czym przeczytasz więcej za chwilę.
Czym była reforma OFE z 2014 roku?
Największa i najgłośniejsza reforma systemu emerytalnego z 2014 roku zmieniała tak naprawdę to, co… działo się już od 2011 roku. Na mocy ustawy z grudnia 2013(7) otwarte fundusze emerytalne (OFE) w dniu 3 lutego 2014 r. przekazały do ZUS, według wyceny z dnia 31.01.2014 r., 51,5% posiadanych aktywów, o łącznej wartości 153,15 mld zł. Część obligacyjna została umorzona, obniżając w ten sposób zadłużenie państwa. I to jest – moim zdaniem – główny powód reformy z 2014 roku.
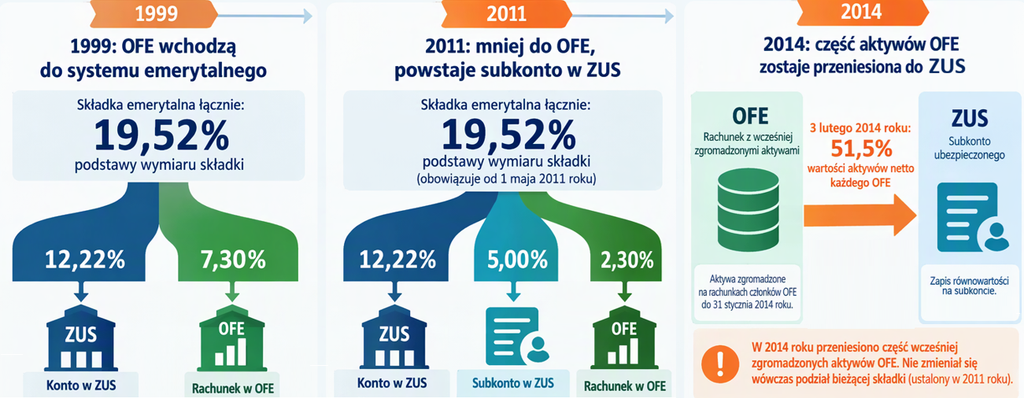
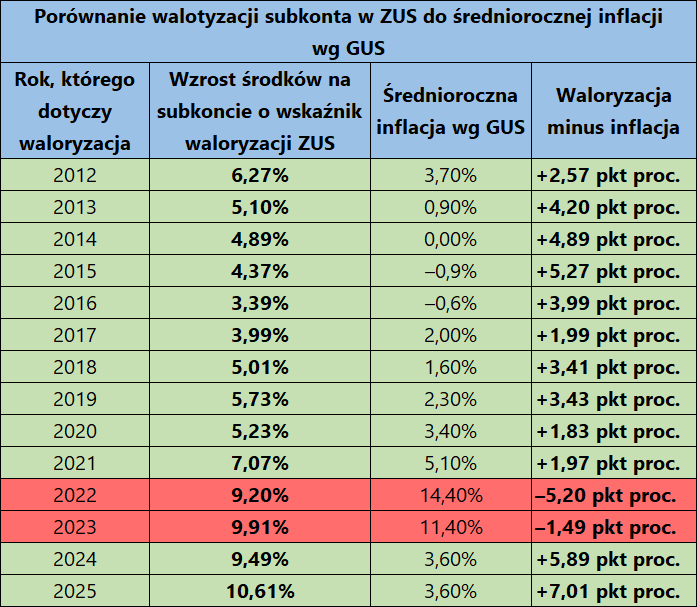
Jednocześnie środki te zostały zaksięgowane w pełni na naszych subkontach w ZUS. Co bardzo ważne, środki na subkoncie ZUS są waloryzowane za pomocą ustawowego wskaźnika powiązanego ze średnioroczną dynamiką nominalnego PKB z pięciu lat poprzedzających waloryzację. Za chwilę zapoznasz się z tabelą, która znacznie to uprości. To, co powinieneś zapamiętać na tym etapie: waloryzacja w ZUS w praktyce oznacza wynik znacznie lepszy od inflacji (wyjątki znajdziesz poniższej w tabeli), a co za tym idzie, również lepszy od… obligacji skarbowych oprocentowanych wskaźnikiem inflacji + marża, w które… inwestowaliśmy w ramach tej części OFE. Tak, dokładnie tych samych obligacji, które zostały umorzone.
Porównując waloryzację środków na subkoncie w ZUS do średniorocznej inflacji raportowanej przez GUS w latach 2012-2025 widzimy, że tylko w okresach rekordowej inflacji (lata 2022 i 2023) waloryzacja „przegrała” w tym korespondencyjnym pojedynku z inflacją. W pozostałych dwunastu przypadkach nasze subkonta w ZUS osiągnęły zdecydowanie lepszy wynik i znacząco pobiły inflację, co jest o tyle korzystne, że nie musieliśmy nic zrobić, żeby tak się stało.
Polityka ma to do siebie, że rozsądne rozwiązania są bardzo często niepopularne, a przez to powszechnie krytykowane. I nie budują społecznego poparcia, na którym tak bardzo zależy rządzącym. Dlatego zamiast szukać optymalnych rozwiązań proaktywnie, politycy zazwyczaj testują najpierw wszystkie skomplikowane i często kosztowne opcje, byle by tylko nie utracić poparcia, a w konsekwencji władzy. Aż dochodzą do punktu ostatecznego, a wtedy ich działanie najlepiej opisuje jedno z praw Murphy’ego:
Ludzie postępują rozsądnie dopiero wówczas, gdy wszystkie inne możliwości zawiodą.
Co zmieniła jeszcze reforma z 2014 roku?
Reforma z 2014 roku, oprócz przeniesienia 51,5% aktywów z OFE do ZUS, wprowadziła jeszcze kilka innych zmian, które teraz krótko podsumuję:
- W 2014 roku zabroniono w ramach OFE inwestować w polskie obligacje skarbowe, co spowodowało przesunięcie alokacji aktywów do polskich akcji (ok. 80%) i aktywów zagranicznych (średnio 13% w 2025 roku(8)). Warto dodać, że w ramach OFE fundusze mogą inwestować na rynkach zagranicznych do 30% wartości aktywów. Krótko mówiąc: dziś wyniki OFE są bardzo silnie skorelowane z wynikami polskiej giełdy.
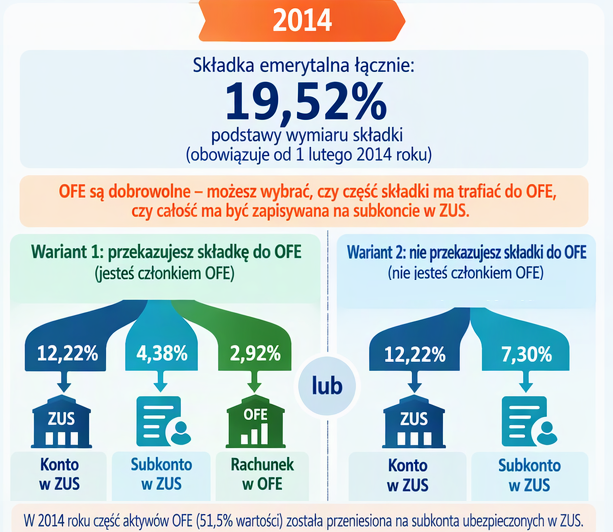
- Wpłacanie do OFE stało się dobrowolne, a opcją domyślną została wpłata części wymiaru składki na subkonto w ZUS. Opcje są więc dzisiaj dwie:
a) 7,3% wymiaru składki trafia na subkonto w ZUS, jeśli nie podjąłeś do tej pory aktywnie żadnej decyzji w sprawie OFE;
b) 4,38% trafia na subkonto w ZUS, a 2,92% do OFE, jeśli wybrałeś po reformie w 2014 roku, że chcesz nadal inwestować w ramach OFE. Dodam w tym miejscu, że na przestrzeni lat wysokość składki OFE kilkukrotnie się zmieniała z 2,30% aż finalnie została ustalona w 2014 roku na poziomie 2,92% wymiaru składki. - Do OFE można przystąpić, ale nie w każdej chwili. Osoby podejmujące swoją pierwszą pracę mają 4 miesiące od jej rozpoczęcia na podpisanie umowy z OFE. Pozostali, jeśli mają do emerytury więcej niż 10 lat, mogą dołączyć do OFE w ramach organizowanych co 4 lata okienek transferowych. Najbliższe takie okienko będzie w 2028 roku.
- Reforma z 2014 roku i ustawienie transferu składek na subkonto w ZUS jako rozwiązanie domyślne sprawiła, że znacznie zmniejszyła się liczba osób, które aktywnie wpłacają do OFE część swojej składki emerytalnej (całkowita składka to, dla przypomnienia, 19,52% wynagrodzenia). W wyniku tej zmiany do OFE wpłacało w 2015 roku nieco ponad 2,4 mln osób, a przed reformą było to ponad 16,7 mln osób!(9).
- Co ciekawe, swoje konta w OFE posiada nadal prawie 14 mln Polaków! W późniejszej części wpisu pokażę, w jaki sposób możesz sprawdzić czy masz konto OFE i jakie posiadasz tam środki.
- Wbrew powielanej często narracji – OFE nadal istnieje i ma się (jeszcze dzisiaj) całkiem dobrze. Dzięki bardzo dobrym wynikom rynku akcji w ostatnich latach – co trzeba oddać, głównie dzięki rozwojowi polskiej giełdy, która jest aktualnie na historycznych maksimach – Otwarte Fundusze Emerytalne zarządzały na koniec 2025 roku aktywami o wartości niespełna 300 mld złotych(8). Dla porównania w PPK ulokowanych jest dziś ok. 60 mld złotych (październik 2026(4)), więc skala OFE i ich znaczenie dla spółek notowanych na polskiej giełdzie jest nadal ogromna.
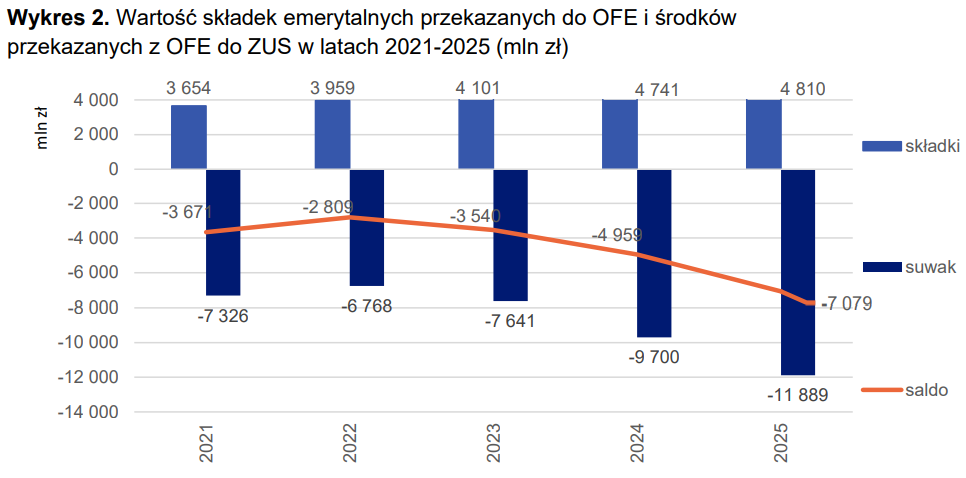
- Zmiany zaszły też w kwestii wypłaty środków z OFE na emeryturze. I była to jedna z najważniejszych zmian wprowadzonych w 2014 roku. Mam tu na myśli znany powszechnie „suwak”, czyli mechanizm polegający na stopniowym przesuwaniu środków inwestowanych w ramach OFE na subkonto w ZUS. Suwak zaczyna działać na 10 lat przed startem emerytury. Przyszły emeryt nie wpłaca już wtedy części swojej składki do OFE. Warto tu zaznaczyć, że nie jest to – delikatnie mówiąc – najlepszy mechanizm zabezpieczający przyszłego emeryta. Akcje charakteryzują się bowiem dość dużą zmiennością i istnieje realne ryzyko, że okres działania suwaka, czyli przesuwania środków z OFE na subkonto w ZUS, przypadnie na lata rynkowej bessy. Szczególnie, że ok. 80% aktywów ulokowanych jest w polskich akcjach, które – przypomnę – odpowiadają za zaledwie 0,14% indeksu akcji światowych.
- I na koniec ciekawostka, która sporo powie o przyszłości OFE: najwyższy kapitał w ramach OFE mają zgromadzeni ludzie z roczników, które weszły lub wejdą w kolejnych latach w proces „suwaka”. Mówimy o kobietach z roczników 1974-1976 i mężczyznach urodzonych w latach 1971-1973. Upraszczając oznacza to, że znaczenie OFE będzie spadać, ponieważ kwoty wypłacane z OFE na subkonta przyszłych emerytów będą znacząco przewyższały wpłacane do nich składki (co dzieje się zresztą już od kilku lat):(8)
Po reformie z 2014 struktura lokowania składek emerytalnych wygląda następująco:
Czy ukradli nam pieniądze z OFE?
Czas odpowiedzieć na to najważniejsze pytanie: czy zostaliśmy okradzeni na reformie w 2014 roku i zabrano nam pieniądze z OFE? Zdecydowanie i z pełnym przekonaniem mogę napisać: NIE. Nie napiszę, że reforma OFE nie ma żadnych skutków ekonomicznych i gospodarczych Środki „wyprowadzone z OFE” – jak często możemy przeczytać – zostały w części obligacyjnej umorzone na potrzeby ratowania budżetu, ale patrząc z perspektywy zwykłego obywatela – zapisano nam je na naszych subkontach ZUS dokładnie w tej samej wysokości, w której nam je „zabrano” w ramach reformy. I są co roku waloryzowane, o czym pisałem już wcześniej. Państwo zobowiązało się więc do tego, że w przyszłości – gdy przejdziemy na emeryturę – wypłaci nam te pieniądze.
Na pewno nie wypłaci – powiedzą zwolennicy teorii spiskowych. I nie będę z tym dyskutował. Moje nastawienie jest takie: jak na razie państwo wypłaca emerytury zgodnie ze swoim zobowiązaniem. Nie mam podstaw, by uważać, że nie zrobi tego za lat 5, 10 czy 20. Oszczędzam i inwestuję nie z obawy przed nieotrzymaniem wyliczonej mi emerytury, ale by zapewnić sobie większy komfort życia w przyszłości.
Podsumowując: państwo popełniło szereg błędów przy reformie emerytalnej, od astronomicznych opłat dla PTE zaczynając, przez dramatycznie słaby marketing od samego początku (do dziś zresztą…), aż po brak korzystnej dla Polaków dywersyfikacji (tzw. home bias), ale trzeba powiedzieć jasno i wyraźnie: niczego nam nie ukradziono.
Po pierwsze dlatego, że środki z OFE nigdy nie były prywatne. Dlaczego tak twierdzę? Ponieważ środki OFE były od samego początku częścią obowiązkowej składki emerytalnej. Możemy je dziedziczyć, ale za życia – przed przejściem na emeryturę – nie możemy z nich skorzystać. Podobnie jak nie możemy skorzystać z pozostałych środków wpłacanych do ZUS w ramach składek emerytalnych.
Tym przede wszystkim różni się OFE od środków gromadzonych na IKE, IKZE, PPK, PPE czy OIPE (emerytura europejska) – w każdej chwili mogę wypłacić pieniądze z tych programów, ponieważ są moimi prywatnymi środkami. Tak samo jak mogę wypłacić pieniądze z konta, lokaty bankowej czy wyjąć je ze skarpety. A z OFE czy ZUS nie mogę, bo są publiczne, a nie prywatne.
Po drugie dlatego, że zapisano nam na subkoncie w ZUS równowartość przetransferowanych z OFE środków. I będą one podstawą wyliczenia naszej przyszłej emerytury tak samo, jak wszystkie inne składki odprowadzane do ZUS. Jak już wspominałem, są naprawdę korzystnie waloryzowane i będą też dziedziczone po naszej śmierci.
Gdzie sprawdzić stan subkonta ZUS i rachunku OFE?
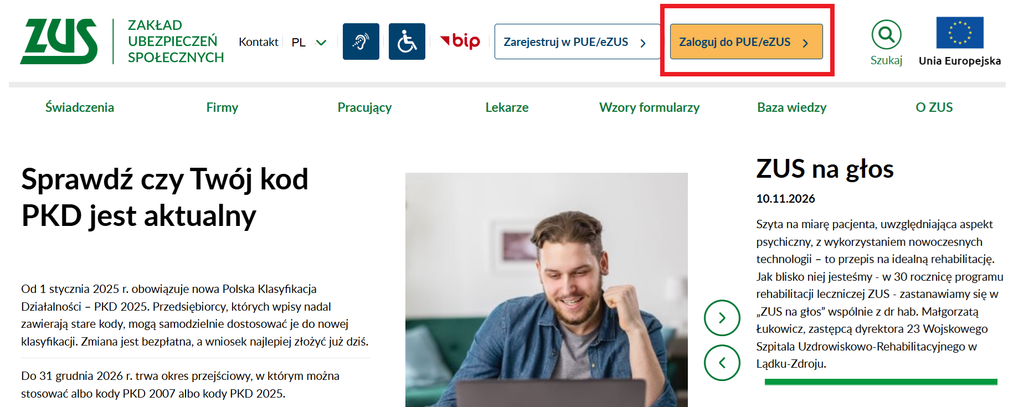
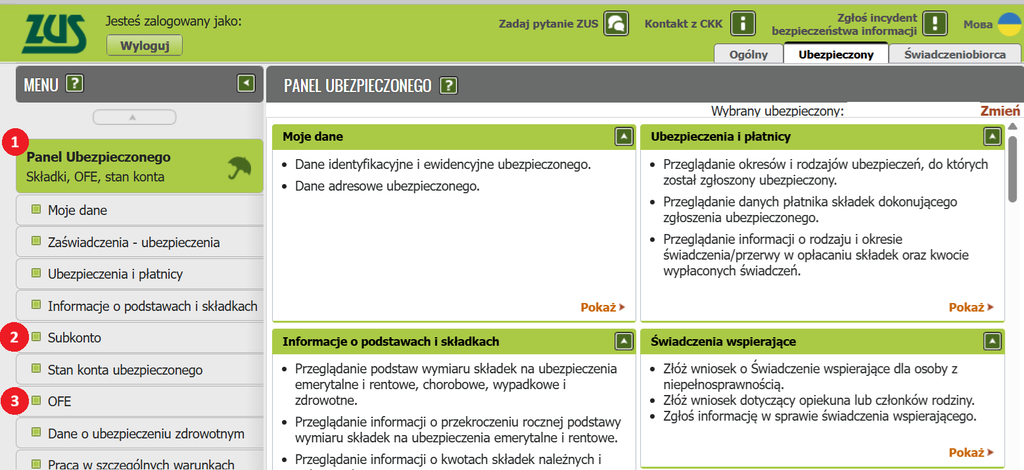
Jeśli chcesz sprawdzić stan swoich środków na subkoncie i na rachunku OFE, to w każdej chwili możesz to zrobić logując się do platformy eZUS. Wystarczy wejść na stronę www.zus.pl i kliknąć „Zaloguj się do PUE/eZUS”. Logowania możemy dokonać np. przez aplikację mObywatel:
Następnie otworzy nam się nasze konto w eZUS. Po lewej stronie wybieramy Panel Ubezpieczonego (1), a następnie Subkonto (2) lub OFE (3) w zależności od tego, co chcemy sprawdzić:
Podsumowanie
Jeśli doczytałeś do tego momentu, to naprawdę Ci dziękuję. I gratuluję. OFE to niezwykle medialny, ale w praktyce trudny temat, mający jednak – co najlepiej pokazują dane na temat osób posiadających IKE i IKZE, szczególnie młodych – ogromne znaczenie dla naszych decyzji finansowych. Medialny walec i ogrom powtarzanych bzdur na temat skutków reformy OFE z 2014 roku wyrządziły tak wielką krzywdę w naszym społeczeństwie, że dziś bardziej od kolejnych programów wspierających oszczędzanie i inwestowanie potrzebujemy edukacji i odkłamania historii OFE.
Jeśli masz jakieś pytania – napisz śmiało w komentarzu – chętnie na nie odpowiem.
A jeśli uznasz, że powyższy tekst jest wartościowy, to podziel się nim w mediach społecznościowych – dołożysz w ten sposób swoją cegiełkę do wspierania edukacji finansowej Polek i Polaków, a ja będę Ci za to bardzo wdzięczny.
Tata Inwestor
***
Źródła:
(1) Edukacyjnie o PPK: „Nawet twórcy ustawy nie przypuszczali, jak wielką traumą społeczną jest OFE”
(2) KNF – informacje o rynku IKZE według stanu na 30 czerwca 2026 roku
(3) KNF – informacje o rynku IKE według stanu na 30 czerwca 2026 roku
(4) Biuletyn miesięczny Pracowniczych Planów Kapitałowych – dane na 30.06.2026
(5) WYROK Trybunału Konstytucyjnego z dnia 4 listopada 2015 r. Sygn. akt K 1/14
(6) Ustawa z dnia 28 sierpnia 1997 r. o organizacji i funkcjonowaniu funduszy emerytalnych
(7) Ustawa z dnia 6 grudnia 2013 r. o zmianie niektórych ustaw w związku z określeniem zasad wypłaty emerytur ze środków zgromadzonych w otwartych funduszach emerytalnych
(8) Raport o stanie rynku emerytalnego w Polsce na koniec 2025 roku
(9) Informacja o działalności inwestycyjnej OFE w okresie od 31-03-2011 do 31-03-2014r.


Witam
Pytanko.
Czy wszystkie środki z OFE zostały przeniesione na subkonto do ZUS?
Dodam że z tego co pamiętam nie wypełniałem żadnej deklaracji o zostaniu w OFE. Teraz wchodząc
Na stronę ZUS mam zakładke OFE ale brak możliwości sprawdzenia środków. Czy to oznacza wysłanie że wszystkie sa na subkoncie ?
Cześć,
Na subkontach została zapisana równowartość 51,5% środków przekazanych z OFE do ZUS. Reszta pozostała w OFE. Jeśli miałeś wcześniej OFE i nie wypełniałeś żadnej deklaracji, to z automatu część Twojej składki (7,3% podstawy wymiaru składki) trafia od czasów reformy na subkonto w ZUS i nic już nie wpłacasz od tamtego czasu do OFE.
Na stronie ezus.pl powinieneś w zakładce OFE mieć coś takiego jak „składki przekazane na OFE”.
Pisz śmiało jeśli masz jeszcze jakieś pytania.
Pozdrawiam,
Sebastian (Tata Inwestor)