„Ile kieszonkowego dla dziecka?” – to jedno z częściej powtarzających się pytań wśród rodziców dzieciaków w wieku szkolnym. Od września mierzę się z nim również ja, ponieważ rozpoczęliśmy z córką nie tylko edukację szkolną, ale także przygodę z kieszonkowym, którą opisuję dla Ciebie w ramach serii MPWL – „Małe pieniądze, wielkie lekcje”. Wyjaśnię w tym wpisie, czym sam kierowałem się przy doborze wysokości oraz częstotliwości wypłat kieszonkowego.
Jak często dawać kieszonkowe?
Dla mnie zdecydowanie ważniejszą od wysokości kieszonkowego jest kwestia częstotliwości jego wypłaty. Dzieci mają pamięć niczym złota rybka – dobrą, ale krótką. Moja niespełna 7-letnia córka podobnie. Świetnie pamięta, co obiecałem jej dwa lata temu na campingu, ale zapomina, że godzinę temu planowała posprzątać swój pokój. Normalne.
Dlatego właśnie na początku szczególnie istotna jest regularność w krótkich odstępach czasowych. Trzeba zbudować przewidywalne środowisko dla dziecka, a tydzień jest do tego idealną miarą czasu, bo już kilkulatek zaczyna rozumieć, czym jest weekend. Z tego też powodu zdecydowaliśmy się na wypłaty kieszonkowego w niedzielę.
Ile kieszonkowego dla dziecka?
Sama wysokość kieszonkowego jest na początku wtórna, ale w przypadku starszych dzieci powinna być już dostosowana do ich wieku. Dla 7-latki określiłem ten poziom na 20 zł tygodniowo. Jeśli w przypadku swojego dziecka zaczniesz od kwoty niższej – powiedzmy 10 zł lub 15 zł – osiągniesz ten sam edukacyjny cel. Wszystko zależy tu od Twoich preferencji.
W artykule otwierającym serię „Małe pieniądze, wielkie lekcje – kieszonkowe w praktyce” pisałem krótko o powodach takiej kwoty:
Po pierwsze: córka zaczyna szkołę, więc okazji do wydatków będzie miała zdecydowanie więcej, niż dotychczas w przedszkolu.
Po drugie: dużo podróżujemy, a kieszonkowe przyda się na różnego rodzaju zachcianki w czasie wyjazdów.
Po trzecie: żyjemy w aglomeracji warszawskiej, co automatycznie podnosi nieco koszty.
Po czwarte: chcę, żeby wysokość kieszonkowego pozwoliła zarówno na wydawanie, jak i realne (w skali dziecka) oszczędzanie na większe cele.
Punkt czwarty rozwinę oddzielnie, bo uważam, że jest on bardzo ważny: w nauce zdrowych nawyków finansowych nie chodzi o niewydawanie pieniędzy. Dziecko nie ma nauczyć się odmawiania sobie wszystkiego i rezygnowania z każdej przyjemności, byle tylko zaoszczędzić pieniądze. Ascetyczny tryb życia nie ma sensu. Chodzi o to, żeby wydawało je świadomie. Żeby poznało mechanizmy, które decydują o tym, czy i w jaki sposób wydaje swoje pieniądze i co się z ich wydawaniem wiąże.
Jestem ogromny zwolennikiem powiedzenia:
Najpierw zapłać sobie
Dlatego będę opowiadał córce, jak może podejść do swojego kieszonkowego w duchu tego powiedzenia. Już na początku, po otrzymaniu kieszonkowego, może sobie określić kwotę, jaką chce zaoszczędzić na swoje większe cele (zapłacić sobie), a ile przeznaczy na swoje wydatki oraz pomaganie. Jest to metoda „trzech słoików”, którą od roku skutecznie praktykujemy i w której córka dobrze się odnalazła. Może tu będzie podobnie? Może dzięki temu uda się zbudować pierwszy fajny nawyk finansowy? A może zachłyśnie się regularnymi wypłatami kieszonkowego i będzie trwonić wszystko pierwszego dnia? Nie wiem, zobaczymy. Na pewno będę to opisywał w ramach kolejnych odcinków z serii MPWL – Małe pieniądze, wielkie lekcje.
W przypadku starszych dzieci (powyżej 10 lat) wysokość kieszonkowego ma już większe znaczenie i trzeba je dostosować do wieku, miejsca zamieszkania, zainteresowań i trybu życia. Poniżej przedstawiam orientacyjne widełki na kieszonkowe dla dzieci w różnym wieku. Pamiętaj – jest to wyłącznie poglądowa propozycja. Powinna bardziej wskazywać Ci kierunek do własnego ustalenia kwot, niż być zero-jedynkowym wyznacznikiem, bo sytuacja każdego z nas jest inna:
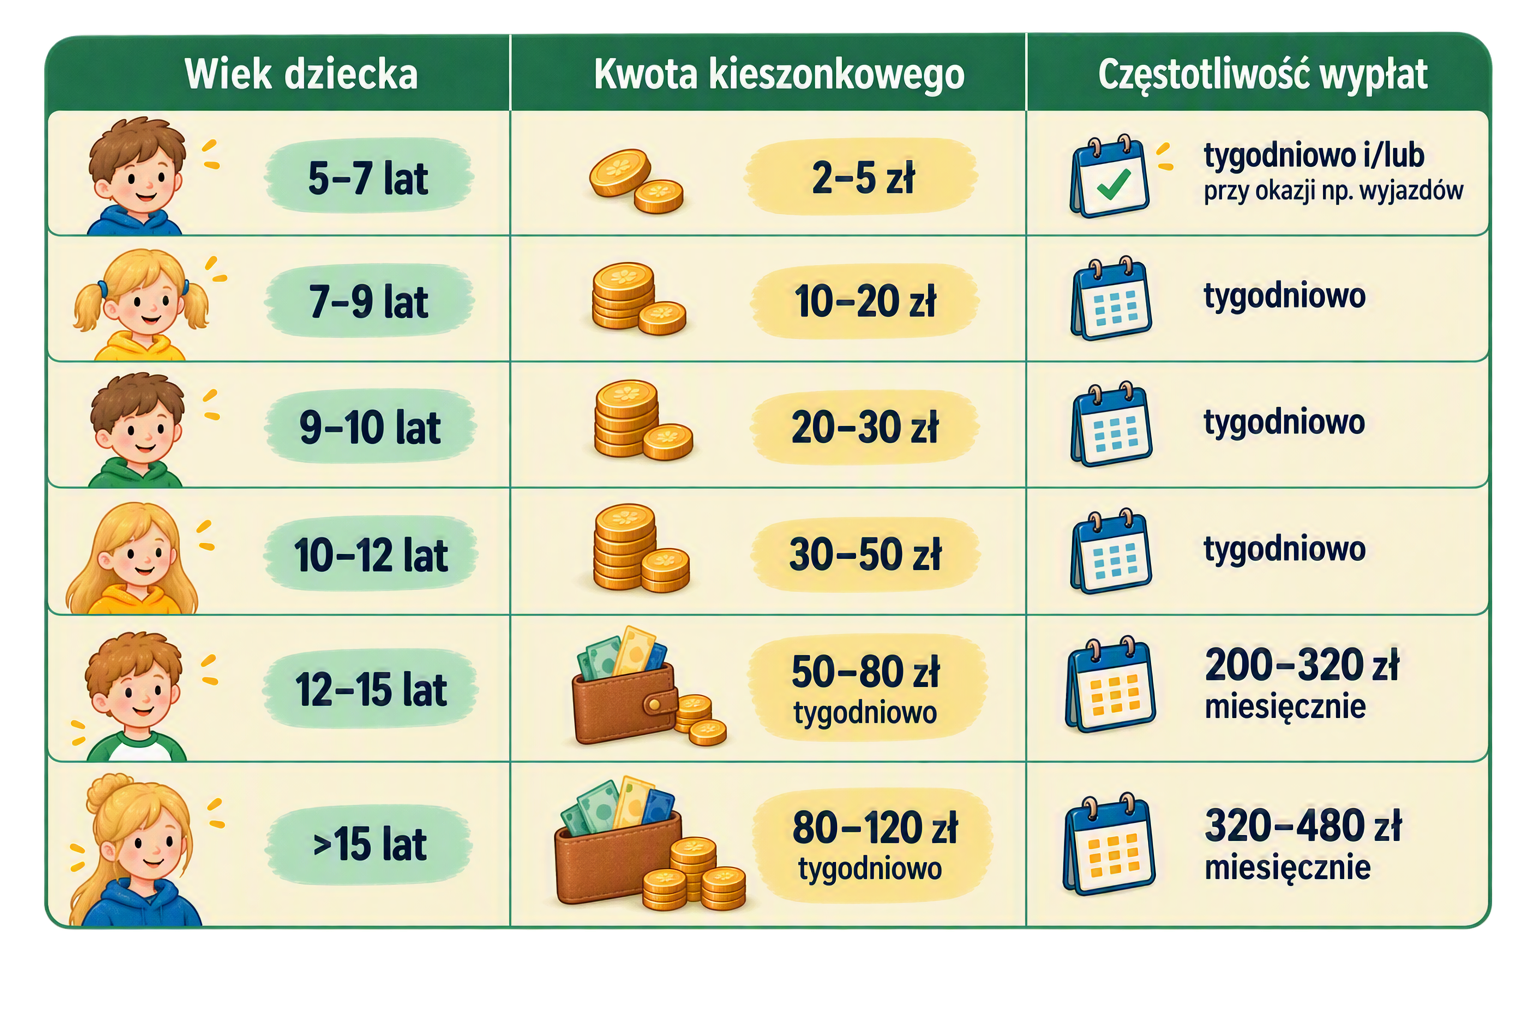
5-7 lat: w tym przypadku chodzi o zabawę i pierwsze zetknięcie dziecka z pieniędzmi. Kwota rzędu 2-5 zł tygodniowo w zupełności wystarczy. Wykorzystuj czas na zakupach i wakacyjnych lub weekendowych wyjazdach, by dziecko dokonywało swoich pierwszych wyborów i zaczęło oswajać się z tym, że aby coś kupić, trzeba za to zapłacić (a pieniądze nie biorą się ze ściany). Jest to też świetna okazja na nauki prostego liczenia.
7-9 lat: pierwsza nauka samodzielnego gospodarowania pieniędzmi. Tu już zdecydowanie można wprowadzać informacje na temat tego, że pieniądze mogą pełnić różne funkcje. Część można wydać na bieżące potrzeby, a część odłożyć, by nazbierać na większy cel – wymarzoną zabawkę, bilet na jakąś atrakcję lub cokolwiek, co kosztuje już nieco więcej. 10-20 zł tygodniowo pozwoli już na regularne, drobne wydatki i pierwsze oszczędności, ale nie da pełnej swobody zakupu każdej zachcianki. Jest to więc świetny okres na naukę emocji związanych z wydawaniem oraz brakiem wystarczającej ilości pieniędzy na to, co chce się kupić. Umiejętność rozróżnienia „zachcianki” od „potrzeby” może się okazać kluczowa.
9-10 lat: pracujemy nadal nad budowaniem nawyku, zatem kwota jest wciąż relatywnie niewielka – na poziomie 20-30 zł tygodniowo. Wypłaty nadal muszą odbywać się w cyklach tygodniowych. W tym wieku dziecko powinno już być w stanie zaplanować swój mały budżet, czyli być w stanie określić, ile czasu będzie potrzebowało na zakup danej rzeczy, biorąc pod uwagę wysokość kieszonkowego, oszczędności i kwotę, której potrzebuje.
10-12 lat: może to być niezwykle ważny moment w finansowym rozwoju dziecka. Z jednej strony nadal mówimy o bardzo młodym człowieku. Z drugiej – jeśli udało się wystartować np. w wieku 7 lat – mamy już do czynienia z dzieckiem, które ma na swoim koncie od trzech do pięciu lat doświadczenia w operowaniu swoimi pieniędzmi. Kwota w okolicach 30-50 zł tygodniowo pozwoli już na nieco większą swobodę. Zależnie od dojrzałości dziecka można rozważyć przejście na wypłaty miesięczne, ale trzeba wyraźnie określić, co będzie z nich finansowane. Musisz w takiej sytuacji pamiętać, że jednorazowo przekazujesz mu sporą kwotę, rzędu 120-200 zł. Lekko może zakręcić mu się w głowie, więc będzie potrzebował Twojej pomocy, żeby „nie popłynąć”.
12-15 lat: wchodzimy w okres większej samodzielności naszego nastolatka. Samodzielne popołudnia wśród przyjaciół i znajomych wymagają większego budżetu. Kwota 50-80 zł tygodniowo oznacza, że na początku miesiąca powinniśmy przekazać kieszonkowe rzędu 200-320 zł. Musimy go na to przygotować i jasno ustalić zasady dotyczące tego, za co będzie musiał płacić sobie sam. Jest to moim zdaniem również świetny moment na to, by wciągać dziecko w naukę planowania budżetu, np. przy okazji wakacyjnych wyjazdów.
Powyżej 15 lat: sytuacja w tym wieku będzie bardzo indywidualna. Szkoła, pasje, poważniejsze i zdecydowanie droższe niż we wczesnym dzieciństwie potrzeby oraz zachcianki – to wszystko wymaga pieniędzy i umiejętnego planowania swojego budżetu. Jesteśmy w tym przypadku u progu dorosłości, więc nawet zaproponwane przeze mnie w tabeli 320-480 zł miesięcznie może nie wystarczyć. Mamy jednak do czynienia osobą, z którą można ustalić jasne i klarowne zasady.
Podane powyżej kwoty traktuj wyłącznie kierunkowo. Każde dziecko, rodzic i sytuacja są inne. Pamiętaj jednak o dwóch rzeczach:
- Ustalaj z dzieckiem jasne zasady i konsekwentnie się ich trzymajcie. Rozmawiajcie natomiast jak najwięcej o trudnych sytuacjach, z którymi zetknie się Twoje dziecko.
- Kieszonkowe nie ma być kagańcem ani wrogiem – ma pomagać w budowaniu zdrowych nawyków finansowych. Bądź więc elastyczny i dostosowuj działania do aktualnych potrzeb.
W jakiej formie wypłacać kieszonkowe?
Tu wątpliwości nie mam żadnych – jedynym słusznym sposobem jest kieszonkowe w gotówce. Dziecko musi otrzymywać kieszonkowe do ręki. Musi poczuć swoje pieniądze i mieć możliwość ich podzielenia. Dlatego – przeznaczając na kieszonkowe 20 zł tygodniowo – nie będę dawał jednego banknotu dwudziestozłotowego, a np. 10 zł, 5 zł, 2 zł i trzy monety jednozłotowe. To ważne, bo pozwoli córce od razu zdecydować i rozdzielić swoje pieniądze. O ile oczywiście będzie chciała spróbować opisanego wyżej podejścia.
Drugim powodem, dla którego kieszonkowe musi być wypłacane w gotówce, jest potrzeba zderzenia się z wydatkiem pieniędzy. Dziecko, żeby zrozumieć mechanizm wymiany pieniędzy na jakąś rzecz czy usługę, musi tej wymiany fizycznie dokonać, czyli oddać pieniądze i odebrać kupowaną rzecz. Musi poczuć, co oznacza posiadanie chcianej wcześniej rzeczy w zamian za uszczuplenie swojego kieszonkowego.
Nie ma możliwości, żeby dziecko w równym stopniu nauczyło się tego mechanizmu, korzystając z mobilnego konta i płacąc np. zegarkiem czy telefonem. To nierealne. Gwarantuję, że proces wydawania pieniędzy w takim przypadku będzie radosny i frywolny, a potrzeba (dziecko) oraz pokusa (rodzic) „dosłania BLIKA” pojawi się szybciej, niż możesz to sobie wyobrazić.
Kiedy zacząć dawać kieszonkowe?
Wszystko zależy oczywiście od dziecka, ale rekomenduję zacząć jak najwcześniej. Nawet w formie jednorazowej zabawy, dając dziecku np. określoną kwotę do wydania w czasie wakacyjnego wyjazdu. Przetestowaliśmy to kilkukrotnie i było to niesamowicie ciekawe doświadczenie. Ważne w takich przypadkach jest to, by dać dziecku swobodę i wykorzystać daną sytuację do rozmowy. Córka jednego razu wszystkie swoje pieniądze wydała na pluszaka, w którym zakochała się bez pamięci. Za drugim razem… zaprosiła nas na lody i sama – przeogromnie dumna z siebie – zapłaciła za nie własnymi pieniędzmi.
Spróbuj, a sam zobaczysz, że dziecko nie raz Cię zaskoczy.
Kieszonkowe kluczem do zbudowania nawyku
Gospodarowanie własnymi pieniędzmi jest moim zdaniem jedną z ważniejszych umiejętności, jaką powinno nabyć dziecko. Mój punkt widzenia potwierdzają zresztą badania. Według Badania Edukacji Finansowej Dzieci(1) 83% rodziców uważa, że edukacja finansowa jest ważna lub bardzo ważna.
Kieszonkowe traktuję jako świetną okazję nie tylko do trenowania samodzielności, ale przede wszystkim jako klucz do zbudowania zdrowych nawyków finansowych. Mamy na to mnóstwo czasu, a dzięki serii MPWL – Małe pieniądze, wielkie lekcje będziesz mógł śledzić nasze postępy i uczyć się razem z nami.
Tata Inwestor
Źródła:
(1) Badanie Edukacji Finansowej Dzieci (maj 2026)
***
Seria „Edukacja finansowa dzieci”:
#01 Małe pieniądze, wielkie lekcje – kieszonkowe w praktyce
Jak rozmawiać z dziećmi o pieniądzach
Zanim dasz dziecku kieszonkowe, pokaż mu swoje PPK. Jak budować zdrowe nawyki finansowe u najmłodszych?
Seria „Finansowa poduszka bezpieczeństwa”:
Finansowa poduszka bezpieczeństwa – dlaczego warto ją mieć i ile powinna wynosić?
Finansowa poduszka bezpieczeństwa – 6 kroków do jej zbudowania
Gdzie przechowywać finansową poduszkę bezpieczeństwa?
Seria „OKI”:
Osobiste Konto Inwestycyjne OKI: zasady, limity, zalety i wady
OKI na wzór Szwecji. Jak Szwedzi nauczyli się inwestować?
Seria „Edukacyjnie o PPK”:
Edukacyjnie o PPK: „Nawet twórcy ustawy nie przypuszczali, jak wielką traumą społeczną jest OFE
Edukacyjnie o PPK: dlaczego rezygnujesz z podwyżki!?
Edukacyjnie o PPK: czy może być twoją poduszką finansową?
Edukacyjnie o PPK: największa wada programu
Światowy Dzień Oszczędzania: zacznij płacić sobie!
PPK inwestycją, nie kosztem: wyliczenia dla pracodawców
Lekcja konsekwencji z PPK, czyli jak odłożyć 10 000 zł przy najniższej krajowej
Ile pieniędzy straciłeś nie dołączając do PPK? [WYLICZENIA]
Fundusze Zdefiniowanej Daty w PPK – jak działają i czy naprawdę są bezpieczne?
PPK, IKE czy IKZE – od czego zacząć inwestowanie
Seria „Budżet domowy”:
Budżet domowy – gdzie “rozchodzą się” moje pieniądze?
Finanse osobiste, czyli moje podejście do pieniędzy
Seria „Budowa strategii inwestycyjnej”:
PPK, IKE czy IKZE – od czego zacząć inwestowanie
Osobiste Konto Inwestycyjne OKI: zasady, limity, zalety i wady
Jestem inwestycyjnym zgredem
Jak wyznaczyć cel inwestycyjny?
Mój przyjaciel czas, czyli horyzont inwestycji


